miércoles, 8 de abril de 2020

REGISTROS CONTABLES DE LAS ENTIDADES MERCANTILES

Los comerciantes sociales según el artículo 411 del Código de Comercio están obligados a la llevanza de la contabilidad, y para tales efectos deben llevar los registros contables y administrativos siguientes:

1. Contables:
  • Diario
  • Mayor
  • Auxiliar
  • Estados financieros, y los demás que sean necesarios por exigencias contables o por ley, como por ejemplo el registro auxiliar.
2. Contables administrativos:
  • Libro de actas de las juntas generales, en el cual se asentarán los acuerdos adoptados en las sesiones respectivas.
  • Libro de actas de juntas directivas o de consejos de administración, según la naturaleza de la sociedad y el régimen de administración adoptado o regulado por este código.
  • Libro de registro de socios o de accionistas, según la naturaleza de la sociedad.
  • Libro de registro de aumentos y disminuciones de capital social, cuando el régimen adoptado sea el de capital variable.
3. Tributarios contables:
  • Libro de ventas a consumidor final o cuando tienen actividad exportadora Libro de ventas a consumidor final y detalle de exportaciones.
  • Libro de ventas a contribuyentes o libro de ventas con comprobante de crédito fiscal.
  • Libro de compras. 

Cada uno de los registros contables obligatorios tiene su función respecto a las transacciones u operaciones económicas procesadas, mostrado a continuación:

LIBRO DIARIO O REGISTRO DIARIO

Es el registro contable principal de cualquier sistema contable, donde se anotan todas las transacciones u operaciones económicas que realizan las empresas.

En el libro diario se registran todas las transacciones u operaciones de la actividad económica de forma diaria, cronológica y para efectos de control de las anotaciones durante el año comercial, se utilizan períodos no superiores a un mes para acumular la información financiera. 

La operacionalización de la actividad consiste en ir recogiendo día a día los documentos mercantiles y tributarios generados y recibidos, y las operaciones se contabilizan mediante asientos contables controlados con un sistema alfanumérico. Un ejemplo del formato y nomenclatura contable se muestra a continuación:


En resumen el libro diario se elabora por cada ejercicio económico, que normalmente coincide con el año natural. Se inicia con el registro de la situación inicial de la empresa (asiento de apertura), recoge las operaciones del año, y finalmente se cierra con un registro de la situación final del año (asiento de cierre).

Ejemplo de aplicación: 

Iker Castro Aventura con NIT 0210-091113-102-4 y Ruth Estrada con NIT 0614-080676-102-5, el 2/11/2020, han iniciado un negocio de compra y venta de computadoras y accesorios, con denominación social COMPUTADORAS CATRO RUTH, S. A. DE C. V. con NIT 0210-021120-102-4, que puede abreviarse COMPUCARU, para lo cual suscribieron el capital de fundación de la sociedad en $100,000.00 cada uno, y en el acto de la constitución abrieron una cuenta corriente mancumada en el Banco Agrícola N° 12230-5, con la exhibición del 50% del capital suscrito cada uno según cheques certificados.

Registro contable en el libro diario:


La sociedad COMPUCARU el día 15 de noviembre de 2020, cancela con cheque honorarios al abogado que le elaboró la elaboró y registró en Centro de  Nacional de Registros (CNR) escritura de constitución por valor total de $2,500.00 incluyendo IVA, según comprobante de crédito fiscal recibido N° 125 de  esa misma  fecha. En respuesta  al    formulario F-210 presentado a la Dirección General de Impuestos Internos, para inscribirse en registro de contribuyentes IVA fue categorizado como contribuyente mediano y el abogado que le prestó los servicios notariales está calificado como contribuyente pequeño, por lo que no aplica retención IVA en la compra del servicio notarial.


Registro contable en el libro diario:


LIBRO MAYOR

Es el libro que agrupa las cuentas de la contabilidad de una empresa. En esta herramienta contable se pueden observar el movimiento de cada una de las cuentas que tiene el catálogo de cuentas según el sistema contable autorizado.

El libro mayor se sustenta principalmente en el registro diario de las transacciones u operaciones económicas de una empresa y su movimiento permite conocer los saldos de las cuentas durante el ejercicio contable, proporcionando información resumida  a la entidad al final del día, de una semana, de un mes o del ejercicio. Al final del año con los saldos que reporta este libro se confeccionan los estados financieros. 

Ejemplo de aplicación:

Para mostrar las anotaciones en el libro mayor se toma los asientos de diario 1 y 2. 


REGISTROS AUXILIARES

Los libros contables son aquellos en los que se refleja la información financiera de la empresa, es decir, donde se anotan todas las operaciones que se realizan en la misma durante un determinado período de tiempo, pueden ser de carácter obligatorio como el mayor o auxiliar, y voluntario como el registro auxiliar, y deben ser legalizados periódicamente.

Los libros auxiliares son aquellos en lo que se registra de forma detallada o minuciosa los valores y la información que se ha registrado en los libros principales diario y mayor. Aspectos importantes a destacar son:

  • Llevan el registro de las operaciones realizadas cronológicamente.
  • Dan detalles de las actividades realizadas.
  • Registran el valor del movimiento de cada cuenta y subcuenta de mayor.
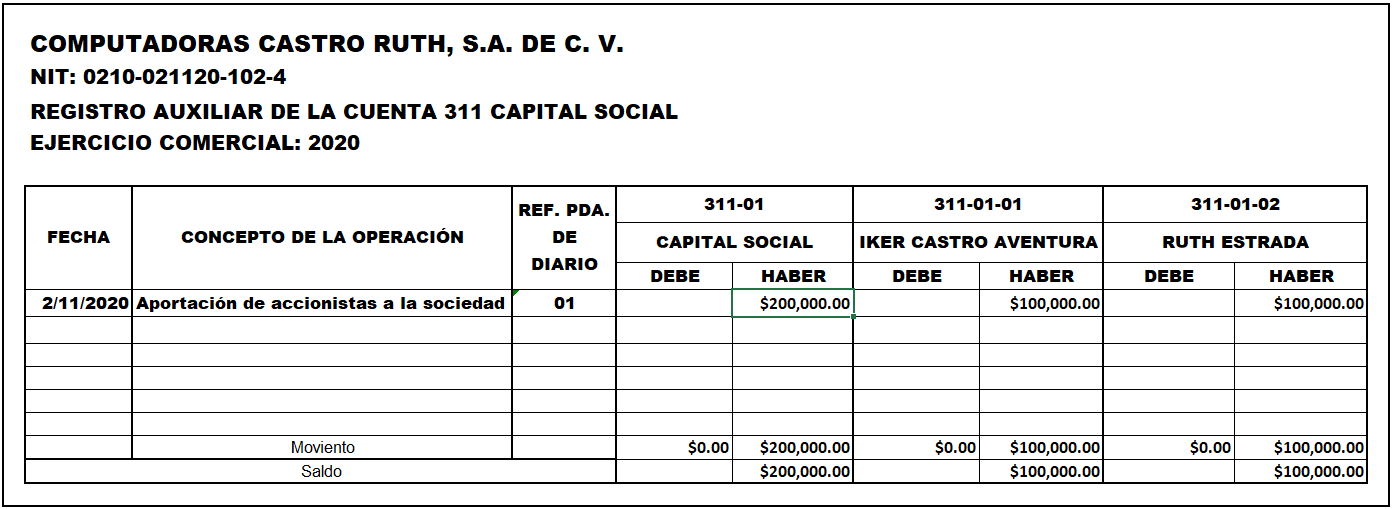
  • Ejemplo de aplicación:
Ejemplo de aplicación:

Para mostrar las anotaciones en el registro auxiliar se toma los asientos de diario 1 y 2, para las cuentas de efectivo y equivalentes de efectivo, y capital social.  


REGISTROS DE CONTROL IVA

Los sujeto pasivos del IVA en calidad de contribuyentes y/o responsables, están obligados por el Código Tributario a la llevanza de registros para el control de las operaciones de ventas y compras, según los formatos propuestos en anexo al presente artículo.

LIBROS ADMINISTRATIVOS

Las decisiones de los sucesos o acontecimientos más importantes del negocio o de la vida de las empresas quedan plasmadas en los libros sociales o administrativos que prácticamente reflejan la historia financiera administrativa de la empresa como acuerdos, reparto de beneficios o utilidades, aumentos o disminuciones de capital, compra y venta de acciones, salida o entrada de nuevas acciones. Modelos de los referidos libros se presentan en anexo al presente artículo.

En términos generales la CONTABILIDAD FINANCIERA es una actividad que parte de hechos o transacciones económicas, que inicia con la información financiera recolectada de las diferentes áreas del negocio o entidad, ordenadas, clasificadas, analizadas, codificadas y resumidas, sustentadas en los diferentes libros contables y administrativos, constituyen la base para convertirlos en reportes financieros a ser utilizados por personas interesadas en ella, para tomar decisiones oportunas y adecuadas. Los reportes financieros aludidos son los mencionados a continuación:
  1. Estado de Situación Financiera que normalmente hemos conocido como Balance General.
  2. Estado Resultado uno solo o integral.
  3. Estado de Cambios en el Patrimonio.
  4. Estado de Flujo de Efectivo.
  5. Las notas que son parte integrante de los estados financieros.
Para efectos de presentar y revelar la información financiera en los reportes citados, a los hechos económicos surgidos en el quehacer de la actividad empresarial, en su proceso ha pasado por diferentes criterios, fundamentos o principios, que requieren las normas técnicas para el registro de las operaciones (regulación NIIF en el ámbito completo o para pequeñas o medianas entidades).

Para efectos de fundamentar lo anterior los comerciantes están obligados a los requerimientos mercantiles, siguientes:

1.  La llevanza de contabilidad formal organizada de acuerdo con alguno de los sistemas generalmente aceptados, o contabilidad para los que sus activos en giro no son menores a $12,000.00

2. Utilizar los sistemas generalmente aceptados en materia de contabilidad y aprobados por quienes ejercen la función pública de auditoría.

3. Llevar la contabilidad en hojas separadas y efectuarlas anotaciones en el diario en forma resumida y también podrán hacer uso de sistemas electrónicos o de cualquier otro medio técnico idóneo para registrar las operaciones contables.

4.   Llevar la contabilidad en el país, incluyendo las agencias, filiales, subsidiarias o sucursales de sociedades extranjeras.

5. Los registros obligatorios deben llevarse en libros empastados o en hojas separadas, todas las cuales deben estar foliadas, y ser autorizadas por el contador público autorizado que hubiere nombrado el comerciante. Tratándose de comerciantes sociales, será el auditor externo quien autorizará los libros o registros, debiendo el administrador designado en los estatutos, avalar dicha autorización.

6. Las hojas de cada libro deberán ser numeradas y selladas por el contador público autorizado, debiendo poner en la primera de ellas una razón firmada y sellada, en la que se exprese el nombre del comerciante que las utilizará, el objeto a que se destinan, el número de hojas que se autorizan y el lugar y fecha de la entrega al interesado.

7. Los comerciantes deben asentar sus operaciones diariamente y llevar su contabilidad con claridad, en orden cronológico, sin blancos, interpolaciones, raspaduras, ni tachaduras, y sin presentar señales de alteración.

8. El comerciante deberá establecer, al cierre de cada ejercicio fiscal, la situación económica de su empresa, la cual mostrará a través del balance general y el estado de pérdidas y ganancias.

9.   El balance general, el estado de resultados y el estado de cambio en el patrimonio de empresas, deberán estar certificados por contador público autorizado, debiendo depositarse en el registro de comercio para que surtan efectos frente a terceros. Sin su depósito, no harán fe. El balance, los estados de resultado y de cambio en el patrimonio, serán acompañados del dictamen del auditor y sus anexos, para efectos de información sobre la consistencia de las cuentas respectivas.

10. Los comerciantes y sus herederos o sucesores conservarán los registros de su giro en general por diez años y hasta cinco años después de la liquidación de todos sus negocios mercantiles.

Las disposiciones mercantiles tratadas se encuentran requeridas en los artículos 40 y 435 y siguientes del Código de Comercio.

En el ámbito tributario, los comerciantes obligados a llevar contabilidad por su actividad mercantil, también deben cumplir regulaciones impositivas respectos de los tributos municipales, aduaneros e internos. En este último ámbito, deben cumplir con exigencias legales establecidas en la Ley de Impuesto sobre la Renta, Ley de IVA y Ley de Impuesto sobre los Productos del Tabaco entre otros, según las actividades empresariales. El cumplimiento tributario implica realizar los pagos de impuestos; así como, ser sujetos obligados al cumplimiento de formalidades administrativas requeridas por el Código Tributario salvadoreño, entre las cuales se mencionan algunas:

·   Llevar contabilidad formal de acuerdo con lo establecido en el Código de Comercio y leyes especiales.

· Complementarse la contabilidad con los libros auxiliares de cuentas necesarias y respaldarse con la documentación legal que sustente los registros, que permita establecer con suficiente orden y claridad los hechos generadores de los tributos establecidos en las respectivas leyes tributarias.

· Los asientos se harán en orden cronológico, de manera completa y oportuna.

·   Las operaciones serán asentadas a medida que se vayan efectuando, y solo podrá permitirse un atraso de dos meses para efectos tributarios.

·    No podrá modificarse un asiento o un registro de manera que no sea determinable su contenido primitivo.

·   Las partidas contables y documentos deberán conservarse en legajos y ordenarse en forma cronológica.

·  Las partidas contables deberán poseer la documentación de soporte que permita establecer el origen de las operaciones que sustentan.

·   La contabilidad podrá llevarse en forma manual o mediante sistemas mecanizados.

· Los sujetos pasivos están obligados a exhibir la contabilidad en las oficinas de la casa matriz o en el lugar que hayan informado que la mantendrán.

También existen otras obligaciones tributarias para los comerciantes que transfieren bienes muebles corporales consistentes en llevar registro de control de inventarios para establecer al final de cada ejercicio o año terminado, las existencias físicas y el registro pormenorizado de entradas y salidas bajo los métodos aceptados por la técnica contable.

Otro aspecto de incidencia tributaria contable tiene que ver con el hecho de que los sujetos pasivos para efectos probatorios deben respaldar las deducciones (costos, gatos y otras deducciones de ley) con documentos idóneos y que cumplan con todas las formalidades exigidas

Para los comerciantes no obligados a llevar contabilidad, importadores, inversionistas, representantes de casas extranjeras, agentes aduaneros, industriales, profesionales liberales, artes y oficios, agricultores y ganaderos, están obligados llevar con la debida documentación, registros especiales para establecer su situación tributaria de conformidad a lo que disponga el Código Tributario, respectivas leyes y reglamentos impositivos.

Las disposiciones tributarias tratadas y relacionadas con la contabilidad, se encuentran requeridas en los artículos 139 al 143 y del 200 al 210 del Código Tributario. En el caso de las leyes especiales de Renta e IVA, aplicarían todos los artículos según las transacciones o hechos económicos realizados por los comerciantes en calidad de sujetos pasivos.

lunes, 30 de marzo de 2020

EL CONTROL INTERNO CONTABLE


Msc. Edgar Ulises Mendoz
Desde que nacemos los seres humanos tenemos recursos valiosos como la vida, responsabilidad de los padres y familiares; sin embargo, somos parte de un proceso de constante cambio y crecimiento, experimentamos diversidad de necesidades, donde los progenitores o la misma persona ejercen controles para la estabilidad emocional, psicológica y económica de la vida; en los primeros años dependemos mucho de nuestros padres para preservar la vida y estamos expuestos a riesgos de supervivencia, pero en la medida que aprendemos a manejar nuestras vidas y recursos también experimentamos tranquilidad y florescencia, lo contrario tener una vida sinsabores o cargada de limitaciones por la mala administración de los recursos o la falta de los mismos.

Lo planteado también es observable en la vida de una entidad y su entorno, en su inicio nace con recursos económicos pues sus constituyentes (socios o accionistas dependiendo del tipo de sociedad), la han dotado de bienes dinerarios o en especie (aportaciones) como bienes muebles e inmuebles, maquinarias y equipos entre otros, que son sus recursos valiosos y son responsabilidad de las personas en quienes recae su administración salvaguardar su integridad; pero en la medida que los recursos son utilizados, es necesario tener controles administrativos y contables que son responsabilidad de los administradores su cumplimiento y de acatamiento estricto de los empleados.

Las empresas al interactuar económicamente con su entorno, también experimentan procesos de cambio constante, sus recursos se incrementan o limitan y es necesario establecer nuevos controles para proteger los recursos existentes, para evitar mala utilización, daños físicos y pérdidas en todo sentido.


Una empresa se expone a riesgos cuando no tiene un buen sistema de control para salvaguardar los recursos que posee, se enfrenta a situaciones difíciles como robo de activos, pérdidas económicas recurrentes y en casos extremos la imposibilidad de continuar con el negocio en marcha y tiene que cerrar operaciones. Esto es evitable cuando existe en la empresa un buen sistema de control interno administrativo y contable.

EL CONTROL INTERNO


Según los estudios constituye el medio por el cual el consejo de administración asegura que la entidad opere en un ambiente general de control, dando mayor certeza en el sentido que lo acordado se lleve a cabo adecuadamente.

Para aclarar ideas, se entiende por sistema de control interno el proceso que ejecuta la administración para evaluar operaciones específicas y se diseña para proveer una seguridad razonable de la efectividad y eficiencia de las mismas, la confiabilidad de la información financiera y el cumplimiento de leyes y otras regulaciones aplicables ala entidad; su estructura incluye el ambiente de control, las actividades de control, la valoración de riesgos, la información y comunicación, así como la vigilancia.

Los controles administrativos comprenden el plan de organización y todos los métodos y procedimientos, relacionados principalmente con la eficiencia en las operaciones y adhesión a las políticas de la empresa y por lo general, solamente tienen relación indirecta con los registros financieros e incluyen más que todo controles como análisis estadísticos, estudios de tiempo, reportes de operaciones, programas de entrenamientos de personal y controles de calidad.

Los controles administrativos involucran procesos y registros relativos a decisiones que orientan la autorización de transacciones por parte de la gerencia y todas aquellas medidas relacionadas con la eficiencia operacional y quedan documentadas en las políticas establecidas en todas las áreas de la entidad.

Son ejemplos de controles administrativos los siguientes:
  • lineamientos para que los empleados de una área determinada porten internamente su carné de identificación.
  • la obligatoriedad de exámenes médicos anuales para todos los trabajadores del de la planta de producción.
  • Uso de uniformes de todos los empleados.
  • perfiles profesionales para los diferentes puestos administrativos, ventas y financieros.
  • autorizaciones o modo de proceder para la compra de bienes y servicios.
Estos controles interesan no solo a los gerentes de la empresa sino también a auditores independientes para la evaluación de la gestión realizada.

En términos resumidos el control administrativo incluye el plan de organización, procedimientos y registros que se relacionan con los procesos de decisión conducentes a la autorización de transacciones u operaciones por la administración. Esta autorización es una función de la administración asociada directamente con la responsabilidad de lograr los objetivos de la entidad y es el punto de partida para establecer el control contable de las operaciones.

En un sentido amplio el Control Interno incluye controles que pueden ser catalogados como contables o administrativos. La clasificación de los controles variaría de acuerdo con las circunstancias individuales de cada entidad.

El control interno contable comprende el plan de organización y todos los métodos y procedimientos, relacionados para la salvaguarda de los activos de la empresa y a la confiabilidad de los registros financieros. Generalmente incluyen controles tales como el sistema de autorizaciones y aprobaciones con registros y reportes contables de los deberes de operación y custodia de activos y auditoría interna.

Hay tres categorías principales de control interno contable:

1. Controles detectives

Son establecidos para detectar discrepancias y desviaciones de las políticas vigentes sirviendo para el propósito de la integridad de la información financiera, por ejemplo un chequeo sorpresa con el cajero (arqueo de caja) del saldo de efectivo disponible y el saldo de efectivo según las cuentas contables, garantizará si el cajero está haciendo su trabajo con precisión o no. Este procedimiento podría reflejar cualquier error contable.

En un entorno computarizado donde los números son enormes en volumen y el sistema realiza el procesamiento de cuentas de alcance completo, es posible aplicar un procedimiento probatorio, seleccionando una factura de prueba y realizar un seguimiento hasta la finalización de las cuentas para ver si da el resultado deseado y cumple con las regulaciones legales tributarias por ejemplo.

En la misma idea podría compararse el stock físico real en el almacén y el saldo de la cuenta de inventarios al cierre del ejercicio, según los libros contables, cuyo resultado mostraría si hay problema en el procesamiento del Inventario, cualquier hurto o pérdida normal. Verificar también que todos los activos que aparecen en los libros estén físicamente presentes garantiza la seguridad de los activos su integridad.

Con lo explicado queda claro que los controles de detección se aplican de manera irregular y son más de naturaleza de auditoría para identificar errores o discrepancias.


2. Controles preventivos


Estos controles se aplican a diario en la entidad para evitar los errores o discrepancias que suceden. En realidad son reglas que todos los miembros de la empresa deben cumplir cotidianamente en su trabajo, por ejemplo, en un entorno contable cuando se recepciona un comprobante de crédito fiscal (factura) por la compra de bienes y servicios, se envía a varias personas para la constatación de los bienes o servicios recibidos, otras para revisión de cálculos, revisión y aprobación, hasta llegar a su registro; una vez contabilizada la factura, otro equipo realiza el pago. Esto se llama segregación de deberes o actividades, y asegura que una persona no tenga control para reservar y pagar facturas.

La rotación laboral es un ejemplo clásico de control preventivo. En una organización grande o en un lugar crítico, el personal se transfiere a intervalos regulares para garantizar que nadie tenga acceso a ningún dato o activo durante un período prolongado, garantizando que los empleados no se involucren en robos o actividades ilegales.

En un entorno computarizado, hacer copias diarias de seguridad de los datos en la nube también es un control preventivo para evitar cualquier pérdida de datos.


3. Controles correctivos


Son los que vienen a rescatar lo realizado cuando los controles preventivos y detectives no han podido evitar un error. En un entorno contable, partidas de ajuste o rectificación reflejan controles correctivos.

Una vez que los libros contables están cerrados después del ejercicio financiero y los auditores encuentran problemas que debe abordarse por su significatividad. Reabrir la contabilidad financiera y hacer ajustes solicitados por un auditor también es parte de un control correctivo; por ejemplo, en el registro inicial al contabilizar en el libro diario la venta al crédito al señor Edgar Mendoza, el cargo  se realiza en la cuenta por cobrar del señor Iker Estrada por la misma cantidad.

En este caso probar saldos globales indicaría que la contabilización es correcta; sin embargo, más tarde en la verificación de los libros mayores cruzados con el auxiliar de cuentas por cobrar, se identificó ese error. El control correctivo en este caso implica rectificar trasladando el saldo al cliente correcto.


Otros ejemplos de control interno contable.

  1. Segregación de funciones para la emisión de cheques: el procesador del cheque y el aprobador con la firma deben ser personas diferentes. Utilización de firmas mancomunadas ayuda mucho.
  2. Identificación de usuario y contraseñas, para todos los empleados.
  3. Verificación física y periódica de inventarios y activos de la empresa.
  4. Conciliación bancaria periódica.
  5. Conciliaciones de saldo de cuentas contables de prueba.
  6. Chequeo sorpresa de saldos de caja chica y general (arqueos de caja).
La implementación de controles internos contables tiene beneficios para la entidad:

· La trazabilidad de las acciones en el registro identifica a la persona responsable de cualquier error.

· Exactitud de los estados financieros preparados y fondos erogados.

· Uso eficiente de los recursos para los fines previstos.

· Facilitación de auditorías internas y externas.

· Identificación y rectificación de cualquier discrepancia identificada en la contabilidad.

·  Ahorro de costos y recursos.


No obstante lo anterior la implementación de controles contables presenta desventajas:

· A veces cumplir los procedimientos es irritante y requiere mucho tiempo para los empleados.

·  Alto costo de mantener controles y estándares.

· Depende demasiado de los estados financieros y la auditoría.

·  Duplicación de trabajo.


En todo caso si los beneficios de la tenencia de un buen sistema de control interno supera a los esfuerzos económicos y pérdidas por no tenerlo, vale la pena implementarlo y deben considerarse las siguientes sugerencias:

· Cualquier cambio en un procedimiento afecta al precedente o siguiente.

·   Los cambios no deben realizarse en medio de un período contable, ya que afectará el flujo de la transacción.

· Cualquier cambio debe ser debidamente documentado e informado a todos los involucrados (empleados y auditores).


Finalmente debe comprenderse que a consecuencia del control administrativo sobre el sistema de información de la empresa, el control interno contable surge como instrumento con el objetivo que las transacciones y operaciones, cumplan lo siguiente:

Registro oportuno por el importe correcto en las cuentas apropiadas y en el período contable en que se llevan a cabo, con el objeto de permitir la preparación de estados financieros y mantener el control contable de los activos.

  Que lo contabilizado exista.

Que lo que exista esté contabilizado, investigando cualquier diferencia para adoptar la consecuente y apropiada acción correctiva.

Que las transacciones u operaciones se realicen de acuerdo con autorizaciones generales y específicas de la administración.

  Que el acceso de los activos se permita sólo de acuerdo con autorización administrativa.


 RECUERDA: QUEDARE EN CASA

Preguntas de aprendizaje


1.- ¿Qué tipo de recursos poseen las entidades que están expuestas a riesgos, por lo que necesitan protegerse?

2.- ¿A qué tipo de riesgos están expuestos los bienes que posee una empresa?


3.- ¿Qué se entiende por un sistema de control interno?


4.- ¿Qué comprenden los controles administrativos y los contables?


5.- ¿De quién es la responsabilidad de los controles administrativos y contables en una empresa y porqué?


6.- ¿Cuáles son las categoría del control interno contable y su conceptualización?

7.- ¿Seleccione 3 ejemplos de control interno contable y explicar a que se refieren?

8.- ¿Porqué razón todo cambio de control interno contable no es prudente hacerlo a mitad de un año?

9.- ¿En su opinión que efectos tendría una empresa el no contar con un sistema de control interno contable?

10. ¿Qué controles considera usted deberían aplicarse al registro de los inventarios en una empresa comercial?


jueves, 26 de marzo de 2020

MARCO CONCEPTUAL DE LA INFORMACIÓN FINANCIERA


Para la  construcción  de  diez  edificios  con  departamentos
familiares y que todos tengan la mismas características, es necesario antes tener el diseño original de uno de ellos, el cual debe contener los lineamientos de las diferentes etapas de construcción; es decir dimensiones y volúmenes de cada departamento incluyendo habitaciones y áreas comunes, presupuesto de materiales y proveedores, terracería y base del área de construcción, concretado de pisos, paredes y construcción de escaleras, techado del edificio, repellado y pintura entre otros. Si esto se replica a todos los demás edificios restantes, los resultados de la construcción, serían edificios estandarizados en área de construcción, materiales utilizados y acabados entre otros, lo cual se comprueba con la comparación de ellos y de seguro cualquier cambio se notará.

Cuando hablamos del marco conceptual de la información financiera en términos analógicos es parecido a la construcción del edificio con departamentos familiares mencionado, en el sentido que hay diversidad de entidades que generan cantidad de transacciones u operaciones, que al procesarlas contablemente bajo una mismo método, la información financiera producida para terceras personas consistente en estados financieros para la toma de decisiones (usuarios de la información financiera), presentan las mismas características; es decir se presentan estados financieros estandarizados, construidos bajo las mismas reglas, y pueden ser comparables con los generados de años anteriores y observar cambios, o si es el caso hacer proyecciones de posicionamiento y rendimiento financiero para uno dos o tres años. 


Bajo esta lógica el marco conceptual de la información financiera ayuda entre otros proporcionando definiciones homogéneas y criterios establecidos a los elementos de los estados financieros (activos, pasivos, patrimonio, ingresos y gastos), mediciones y preferencias apropiadas de dichos elementos para el reconocimiento de partidas de los estados financieros, la presentación y las informaciones reveladas en ellos. 

La utilidad o beneficio obtenido de los estados financieros confeccionados bajo el mismo método o marco conceptual, también es observable al comparar la información financiera de otras entidades que han utilizado el mismo marco de referencia, respondiendo a las necesidades de los usuarios de dicha información para tomar decisiones como por ejemplo dar créditos a las empresas dependiendo de su desempeño económico, invertir capital en una entidad, prestar dinero o ampliar las actividades del negocio. 

El marco conceptual de la información financiera es un cuerpo de bases teóricas contables sobre las cuales se sustenta el desarrollo de las normas contables adecuadas, permitiendo armonizar las mismas a nivel mundial y ayudar a los emisores y receptores de la información financiera; y así como en la construcción del edificio, alguien lo diseño para que tenga las mismas características; en la contabilidad financiera es igual, lo cual se presenta en el siguiente resumen sintetizado de quienes han creado el marco de referencia de la información financiera:

· En 1973 en Inglaterra nació la Fundación del Comité de Normas Internacionales de Contabilidad (The International Accounting Standards Committee Foundation-IASCF), la cual constituyó al Comité Internacional de Normas de Contabilidad (IASC), con el objeto de dar lineamientos contables globales, desarrollando un conjunto estándar de normas contables aplicables que permitan la presentación información de alta calidad, comparable, comprensible y transparente en los Estados Financieros, con el fin de ayudar a los usuarios de la misma a tomar decisiones. Esta última entidad emitió el marco conceptual de referencia para la Preparación y Presentación de Estados Financieros que contienen el objetivo y propósito general, así como las Características cualitativas de la información financiera útil. El documento emitido no es una norma pero es de cumplimiento obligatorio cuando se preparen los estados financieros aquellas entidades que no están sujetas al párrafo uno de la NIIF para las PYMES. 

· En el 2001 fue sustituido el IASC por el Consejo de Normas Internacionales de Contabilidad (International Accounting Standards Board-IASB), entidad que en el 2009 emitió la Norma Internacional de Información Financiera para pequeñas y medianas Entidades (NIIF para las PYMES) El IASB que contiene los estándares contables necesarios para la elaboración y presentación de estados financieros, consiguiendo sus objetivos fundamentalmente a través del desarrollo y publicación de las NIIF, así como promoviendo el uso de tales normas en los estados financieros con propósito de información general y en otra información financiera. El marco conceptual de esta norma está incorporado implícitamente en ella; no obstante, el párrafo 2.35 da un lineamiento al respecto: 

“Los requerimientos para el reconocimiento y medición de activos, pasivos, ingresos y gastos en esta NIIF están basados en los principios generales que se derivan del Marco Conceptual para la Preparación y Presentación de los Estados Financieros del IASB y las NIIF completas. En ausencia de un requerimiento en esta NIIF que sea aplicable específicamente a una transacción o a otro suceso o condición, el párrafo 10.4 proporciona una guía para emitir un juicio y el párrafo 10.5 establece una jerarquía a seguir por una entidad al decidir sobre la política contable apropiada en esas circunstancias. El segundo nivel de esa jerarquía requiere que una entidad busque las definiciones, criterios de reconocimiento y conceptos de medición para los activos, pasivos, ingresos y gastos, así como los principios generales establecidos en esta sección”.

El marco conceptual de la información financiera es un cuerpo de bases teóricas contables sobre las cuales se sustenta el desarrollo de las normas contables adecuadas, permitiendo armonizar las mismas a nivel mundial y ayudar a los emisores y receptores de la información financiera.

Según IASB, los puntos más importantes del marco conceptual para la información financiera son: 

  • El marco integral que aborda todos los temas más importantes en los que el IASB debe pensar cuando establece NIIF. 
  • Confirmar el objetivo de la entrega de información financiera, conforme a las NIIF, como el suministro de información financiera que sea útil para los inversionistas y otros a la hora de decidir suministrar recursos a una empresa, aclarando el papel que el trabajo administrativo desempeña en este objetivo. 
  • Poner de relieve la importancia de efectuar la entrega de información sobre desempeño financiero haciendo énfasis en que los inversionistas necesitan información tanto sobre desempeño financiero (ingresos y gastos) como sobre situación financiera (activos, pasivos y patrimonio). 
  • Ofrecer orientación sobre la entrega de información sobre desempeño financiero. 
  • Mejora los conceptos para la entrega de información sobre activos, pasivos, ingresos y gastos 
  • Establecer que las decisiones sobre qué información entregar sobre activos, pasivos, ingresos y gastos deberían basarse en lo que es útil para los inversionistas. 
  • Explicar la forma de decidir cuándo los activos y los pasivos deberían medirse utilizando el costo histórico y cuándo deberían medirse a un valor actual. Estableciendo que tales decisiones deberían basarse en cuál de las medidas suministraría información útil para los inversionistas. 

Aspectos relevantes del marco de referencia de la información financiera de la NIIF para las PYMES 

Objetivo de la información financiera con propósito general 

El prólogo P7, y párrafo 2.2, manifiesta que el objetivo de los estados financieros de una pequeña o mediana entidad es proporcionar información sobre la situación financiera, el rendimiento y los flujos de efectivo de la entidad que sea útil para la toma de decisiones económicas de una amplia gama de usuarios que no están en condiciones de exigir informes a la medida de sus necesidades específicas de información. 

Esto implica que los estados financieros presentan el producto final del proceso contable y su finalidad es comunicar a los usuarios de los mismos, lo siguiente:

1. Los resultados de las transacciones u operaciones financieras realizadas en un periodo determinado (ganancias o pérdidas derivadas de los ingresos y gastos). 

2. La situación financiera (evolución producto de la interacción económica de los activos, pasivos y patrimonio). 

3. Los flujos de efectivo o la circulación del dinero que entró y salió de la entidad, y bajo que conceptos y decisiones. 

4. La gestión en el manejo de los recursos de los que están al frente de la entidad administrándola.

Para lograr que los estados financieros cumplan el requisito de ser útiles, debieron haberse confeccionado y presentarse en todas sus partes, conforme principios de contabilidad generalmente aceptos, en este caso los lineamientos establecidos en la NIIF para las PYMES, norma que ha sido autorizada por el Consejo de Vigilancia de la Profesión de la Contaduría Pública y Auditoría. (Ver publicación del presente blogger de fecha jueves, 12 de marzo de 2020 denominado EL CUMPLIMIENTO DE ADOPCIÓN Y APLICACIÓN DE NIIF EN EL SALVADOR). 

La razonabilidad de los estados financieros depende del cumplimiento de la NIIF para las PYMES, el párrafo 3.2 regula lo siguiente: Los estados financieros presentarán razonablemente, la situación financiera, el rendimiento financiero y los flujos de efectivo de una entidad. La presentación razonable requiere la representación fiel de los efectos de las transacciones, otros sucesos y condiciones, de acuerdo con las definiciones y criterios de reconocimiento de activos, pasivos, ingresos y gastos establecidos en la Sección 2 Conceptos y Principios Generales”.

Características cualitativas de la información financiera

Los Estados Financieros representan el medio principal para suministrar información a quienes no tienen acceso a los registros contables de una entidad y constituyen herramientas esenciales para el análisis de la situación financiera de un ente económico. Para cumplir con el objetivo de la información financiera con propósito general la NIIF para las PYMES proporciona las alternativas disponibles que incluyen el reconocimiento, la eliminación, la medición, la clasificación, la presentación y la información a revelar, para todo ello las características cualitativas de la información financiera son de utilidad.

Los preparadores de la información financiera , deben aplicar su juicio profesional en la elección entre los posibles tratamientos aplicados a los hechos económicos mostrados resumidos en los estados financierospermitidos por los estándares Internacionales, a fin de cumplir alineados con la filosofía de la IASB y con los propósitos perseguidos en los estados financieros presentados; en este sentido las características cualitativas de la información financiera responden a ello. Las establecidas por la NIIF para las PYMES en los párrafos del 2.4 a la 2.13, son las siguientes:


CARACTERÍSTICA


EXPLICACIÓN

Comprensibilidad


La información proporcionada en los estados financieros debe presentarse de modo que sea comprensible para los usuarios que tienen un conocimiento razonable de las actividades económicas y empresariales y de la contabilidad, así como voluntad para estudiar la información con diligencia razonable.


Relevancia


La información proporcionada en los estados financieros debe ser relevante para las necesidades de toma de decisiones de los usuarios. La información tiene la cualidad de relevancia cuando puede ejercer influencia sobre las decisiones económicas de quienes la utilizan, ayudándoles a evaluar sucesos pasados, presentes o futuros, o bien a confirmar o corregir evaluaciones realizadas con anterioridad.


Materialidad o importancia relativa

La información es material y por ello es relevante, si su omisión o su presentación errónea pueden influir en las decisiones económicas que los usuarios tomen a partir de los estados financieros. La materialidad (o importancia relativa) depende de la magnitud y la naturaleza de la omisión o inexactitud, juzgada en función de las circunstancias particulares en que se hayan producido.


Fiabilidad


La información proporcionada en los estados financieros debe ser fiable. La información es fiable cuando está libre de error significativo y sesgo, y representa fielmente lo que pretende representar o puede esperarse razonablemente que represente. Los estados financieros no están libres de sesgo (es decir, no son neutrales) si, debido a la selección o presentación de la información, pretenden influir en la toma de una decisión o en la formación de un juicio, para conseguir un resultado o desenlace predeterminado.


La esencia sobre la forma


Las transacciones y demás sucesos y condiciones deben contabilizarse y presentarse de acuerdo con su esencia y no solamente en consideración a su forma legal. Esto mejora la fiabilidad de los estados financieros.


Prudencia

Prudencia es la inclusión de un cierto grado de precaución al realizar los juicios necesarios para efectuar las estimaciones requeridas bajo condiciones de incertidumbre, de forma que los activos o los ingresos no se expresen en exceso y que los pasivos o los gastos no se expresen en defecto. Sin embargo, el ejercicio de la prudencia no permite la infravaloración deliberada de activos o ingresos o la sobrevaloración deliberada de pasivos o gastos. En síntesis, la prudencia no permite el sesgo.


Integridad

Para ser fiable, la información en los estados financieros debe ser completa dentro de los límites de la importancia relativa y el costo. Una omisión puede causar que la información sea falsa o equívoca, y por tanto no fiable y deficiente en términos de relevancia.


Comparabilidad

Los usuarios deben ser capaces de comparar los estados financieros de una entidad a lo largo del tiempo, para identificar las tendencias de su situación financiera y su rendimiento financiero. Además, los usuarios deben estar informados de las políticas contables empleadas en la preparación de los estados financieros, de cualquier cambio habido en dichas políticas y de los efectos de estos cambios.

Oportunidad


Para ser relevante, la información financiera debe ser capaz de influir en las decisiones económicas de los usuarios. La oportunidad implica proporcionar información dentro del periodo de tiempo para la decisión. Si hay un retraso indebido en la presentación de la información, ésta puede perder su relevancia.


Equilibrio entre costo y beneficio


Los beneficios derivados de la información deben exceder a los costos de suministrarla. La evaluación de beneficios y costos es, sustancialmente, un proceso de juicio. Además, los costos no son soportados necesariamente por quienes disfrutan de los beneficios y con frecuencia disfrutan de los beneficios de la información una amplia gama de usuarios externos.


Esfuerzo y costo desproporcionados.

La consideración de si la obtención o determinación de la información necesaria para cumplir con un requerimiento involucraría esfuerzo o costo desproporcionado depende de las circunstancias específicas de la entidad y del juicio de la gerencia de los costos y beneficios de la aplicación de ese requerimiento. Este juicio requiere la consideración de la forma en que puedan verse afectadas las decisiones económicas de los que esperan usar los estados financieros por no disponer de esa información.


Base contable de acumulación (o devengo) 

Los ingresos y los gastos son los componentes clave de la medición del resultado de una empresa y de ello depende la ganancia o pe o pérdida en un ejercicio determinado. Los resultados  a su vez están directamente relacionado con las variaciones patrimoniales de cada periodo, ya que la utilidad o pérdida va pasar a formar parte de la cuenta patrimonial en los resultados acumulados. Aunque existan dos bases contables utilizadas para el registro de las transacciones de la empresa, la base del acumulado o Devengado), reconoce el impacto de las transacciones en los estados financieros sin importar la fecha de cobro o pago. 

La otra otra forma conocida de registro  es la denominada "base contable de efectivo", la cual exige que la contabilización se efectué con base a lo recibido.

El párrafo 2.36 contempla “Una entidad elaborará sus estados financieros, excepto en lo relacionado con la información sobre flujos de efectivo, utilizando la base contable de acumulación (o devengo). De acuerdo con la base contable de acumulación (o devengo), las partidas se reconocerán como activos, pasivos, patrimonio, ingresos o gastos cuando satisfagan las definiciones y los criterios de reconocimiento para esas partidas”. 

Hipótesis de negocio en marcha 

El negocio en marcha es un término contable para una empresa con recursos necesarios para seguir operando sin la amenaza de una liquidación en el futuro previsible, generalmente considerado como al menos dentro de doce meses. Implica para el negocio la declaración de intención de continuar con sus actividades al menos durante el próximo año. Esto es una hipótesis básica para preparar sus estados financieros, por lo que significa que la empresa no tiene la necesidad ni la intención de liquidar o reducir realmente sus operaciones. 

Esta frase también se refiere a la capacidad de una empresa de ganar suficiente dinero para mantenerse a flote o evitar la quiebra. Si un negocio no es una empresa en marcha significa que la compañía se ha declarado en quiebra y sus activos deben liquidarse. 

El párrafo 3.8 considera “Al preparar los estados financieros, la gerencia de una entidad que use esta NIIF evaluará la capacidad que tiene la entidad para continuar en funcionamiento. Una entidad es un negocio en marcha salvo que la gerencia tenga la intención de liquidarla o de hacer cesar sus operaciones, o cuando no exista otra alternativa más realista que proceder de una de estas formas. Al evaluar si la hipótesis de negocio en marcha resulta apropiada, la gerencia tendrá en cuenta toda la información disponible sobre el futuro, que deberá cubrir al menos los doce meses siguientes a partir de la fecha sobre la que se informa, sin limitarse a dicho periodo. 

Lo anterior no es lo único que considera la NIIF para las PYMES como definiciones y criterios, para el reconocimiento contable de activos, pasivos, patrimonio, ingresos y gastos, así como elaboración, presentación de los estados financieros incluyendo sus revelaciones, sino sus 35 secciones establecen reglas generales y específicas al respecto que todo contador debe aplica como parte de su juicio profesional, aunque las secciones 2 a la 3, se encuentran los aspectos básicos, que deben ser abordados para acumular conocimiento en esta materia y acumular experiencia. 

En fin el marco conceptual de la información financiera de referencia proporciona reglas de medición, reconocimiento, presentación y revelación de información financiera para que los usuarios la utilicen tomando decisiones adecuadas y oportunas a sus intereses. 

NO LO OLVIDES “QUÉDATE EN CASA”

Responder a las preguntas de aprendizaje siguientes:

1. ¿Qué idea se ha formado del término estandarización y cómo es observable en los estados financieros de una entidad?

2. ¿Qué es el marco conceptual de la información financiera?

3. ¿A qué ayuda la marco conceptual de referencia en la preparación de los estados financieros de una entidad?

4. ¿Cómo es observable la utilidad o beneficio obtenido de los estados financieros confeccionados bajo el mismo método o marco conceptual?

5. ¿Cual fue el objeto de la constitución del IASCF en 1973?

6. ¿ En que están basado Los requerimientos para el reconocimiento y medición de activos, pasivos, ingresos y gastos en esta NIIF están basados?

7. ¿Cuál es el objetivo de los estados financieros presentados de una pequeña o mediana entidad?

8. ¿Cuál es la finalidad de los estados financieros presentados?

9. ¿Cómo deben confeccionarse los estados financieros para cumplir con el requisito de utilidad ?

10. ¿Qué se requiere para la presentación razonable de los estados financieros?

11. ¿Qué deben cumplir los preparadores de la información financiera para que los estados financieros cumplan su propósito?

12. ¿Según su punto de vista a que ayuda preparar estados financieros aplicando las características cualitativas de la información financiera?

13. ¿Qué es registrar utilizando la base contable de acumulación o devengo?

14. ¿Qué es la hipótesis de negocio en marcha?

15. ¿Qué proporciona el marco conceptual de la información financiera?