viernes, 16 de octubre de 2020

EL INTERÉS NORMATIVO DE REGULAR LA CONTABILIDAD FINANCIERA

A lo largo del tiempo asociarse para emprender actividades lucrativas conjuntas siempre ha llamado la atención a todo hombre de negocios, a tal grado que sus inversiones se han multiplicado en diversidad de entidades comerciales a nivel local de país, regional y en el mundo entero. La tecnología de la información y comunicación global, ha sido su aliado estratégico para el expansionismo.

Las actividades lucrativas empresariales han instrumentalizado el uso de sociedades mercantiles para manejar los negocios. Hoy en día existen a nivel global diversidad de sociedades de capital cuya administración tiene la responsabilidad de cuidar las inversiones de los accionistas como aportes al capital social y no solo eso, sino, incrementarlos para una buena retribución del capital (retorno de la inversión a los accionistas).

Las sociedades o entidades económicas trabajan con los recursos de los inversionistas tomando decisiones a diario sobre cómo utilizarlos, y sobre esa base realizan cantidades de transacciones u operaciones (hechos económicos), procesados contablemente hasta ser resumidas y comunicadas finalmente como información financiera que proporcionan en el balance general la situación financiera y económica de la entidad a una fecha determinada, en el estado de resultados los rendimientos obtenidos en un período determinado, en el estado de flujo de efectivo los flujos de efectivo generados y utilizados en el negocio, y en el estado de cambios en el patrimonio la evolución del capital de la los socios o accionistas en el tiempo, aspectos que son de interés para los usuarios internos y externos de los estados financieros, principalmente para los socios o accionistas, quienes están ausentes respecto a la gestión administrativa del negocio en la mayoría de casos, y están necesitados que la información financiera que les han proporcionado acerca del negocio sea de alta calidad.

No obstante la necesidad de producir información financiera de alta calidad, lo cierto es que con el tiempo ha quedado demostrado que la gestión administrativa conducida por malas prácticas en los negocios, la utilización de los recursos de las entidades han sobrepasado los límites del comportamiento moral y ético, motivados por conflictos de intereses, sobornos, uso indebido de activos, hurto de efectivo y activos, desembolsos fraudulentos, pasivos y gastos ocultos entre otros, que han producido estados financieros no fidedignos; es decir, reportan transacciones inexistentes para ocultar la veracidad de la situación económica, financiera y rendimiento de las entidades; por lo tanto, ancestralmente los países y profesionales académicos en diferentes áreas especialmente la contabilidad, coincidieron en la necesidad de regular técnicamente a la contabilidad financiera.

Fundamentos como los explicados en los párrafos precedentes derivaron en Londres Inglaterra en 1973, se  constituyera La Fundación del Comité de Normas Internacionales de Contabilidad con sus iniciales “IASCF”, con el acuerdo de los representantes de varios profesionales de países como Alemania, Australia, Estados Unidos, Francia, Holanda, Irlanda, Japón, México y Reino Unido, cuyo interés se centró en la formulación de normas contables que pudieran ser aceptadas y aplicadas con generalidad en distintos países, con la finalidad de favorecer la armonización de los datos y su comparabilidad. La fundación encomendó dicha responsabilidad al Comité de Normas Internacionales de Contabilidad, que se identifica con las iniciales IASC (International Accounting Standards Committee), organización que estuvo activa hasta el año 2000, cuando fue sustituida por otro organismo, enfocado al replanteamiento normativo para mejorar la información financiera en el nuevo escenario de mercado de capitales.

Bajo la responsabilidad del IASC se emitieron regulaciones a la contabilidad con normas estandarizadas denominadas NORMAS INERNACIONAELS DE CONTABILDAD identificadas con las iniciales NIC hasta el año 2000, dicha entidad emitió 41 documentos, de las cuales a la fecha algunas ya no están vigentes.

El listado de normas emitidas a la fecha se presenta a continuación:

NIC 1     : Presentación de estados financieros.

NIC 2     : Existencias.

NIC 7     : Estado de flujos de efectivo.

NIC 8     : Políticas contables, cambios en las estimaciones contables y errores.

NIC 10   : Hechos posteriores a la fecha del balance.

NIC 11   : Contratos de construcción.

NIC 12   : Impuesto sobre las ganancias.

NIC 14   : Información Financiera por Segmentos.

NIC 16   : Inmovilizado material.

NIC 17   : Arrendamientos.

NIC 18   : Ingresos ordinarios.

NIC 19   : Retribuciones a los empleados.

NIC 20   : Contabilización de las subvenciones oficiales e información a revelar sobre ayudas públicas.

NIC 21   : Efectos de las variaciones en los tipos de cambio de la moneda extranjera.

NIC 23   : Costes por intereses.

NIC 24   : Información a revelar sobre partes vinculadas.

NIC 26   : Contabilización e información financiera sobre planes de prestaciones porretiro.

NIC 27   : Estados financieros consolidados y separados.

NIC 28   : Inversiones en entidades asociadas.  

NIC 28   : Inversiones en asociadas y negocios conjuntos.

NIC 29   : Información financiera en economías hiperinflacionarias.          

NIC 32   : Instrumentos financieros.

NIC 33   : Ganancias por acción.

NIC 34   : Información financiera intermedia.      

NIC 36   : Deterioro del valor de los activos.        

NIC 37   : Provisiones, pasivos contingentes y activos contingentes          

NIC 38   : Activos intangibles.      

NIC 39   : Instrumentos financieros: reconocimiento y medición.

NIC 40   : Propiedades de inversión.

NIC 41   : Agricultura.

Asimismo, el IASC emitió interpretaciones de las NIC para ayudar a aplicarlas, las cuales fueron denominadas con las iniciales SIC.

SIC 1      : Uniformidad - Diferentes Fórmulas de Cálculo del Costo de los Inventarios.

SIC 2      : Uniformidad - Capitalización de los Costos por Intereses.

SIC 3      : Eliminación de Pérdidas y Ganancias no Realizadas en Transacciones con Asociadas.

SIC 5      : Clasificación de Instrumentos Financieros - Cláusulas de Pago Contingentes.

SIC 6      : Costos de Modificación de los Programas Informáticos Existentes.

SIC 7      : Introducción del Euro.

SIC 8      : Aplicación, por primera vez, de las NIC como Base de Contabilización

SIC 9      : Combinaciones de Negocios - Clasificación como Adquisiciones o como Unificación de Intereses

SIC 10    : Ayudas Gubernamentales - Sin Relación Específica con Actividades de Operación

SIC 11    : Variaciones de Cambio en Moneda Extranjera.

SIC 12    : Consolidación - Entidades con Cometido Especial-Indicadores de Control sobre una ECE

SIC 13    : Entidades Controladas Conjuntamente - Aportaciones no Monetarias de los Participantes

SIC 14    : Indemnizaciones por Deterioro del Valor de las Partidas

SIC 15    : Arrendamientos Operativos - Incentivos

SIC 16    : Capital en Acciones - Recompra de Instrumentos de Capital Emitidos por la Empresa.

En el año 2000 el IASC producto de muchos sucesos o escándalos internacionales referente a la información financiera con base a la normatividad existente, se restructura replanteamiento sus objetivos, orientándose al privilegio de la información para los participantes en el mercado de capitales, buscando información financiera clara, transparente y comparable, permitiendo la toma de decisiones a los diferentes agentes involucrados, fue sustituida por un nuevo organismo denominado Comité Internacional de Normas Estandarizadas (IASB).

Los objetivos del IASB se centraron en desarrollar estándares contables de calidad, comprensibles y de cumplimiento forzoso, que requieren información de alta calidad, transparente y comparable dentro de los estados financieros para ayudar a los participantes en los mercados globales de capital y otros usuarios de la información contable en la toma de decisiones económicas. Entre las funciones se direccionaron en emitir Normas Internacionales de Información Financiera identificadas con sus iniciales NIIF (International Financial Reporting Standard, IFRS). Esta entidad mientras emitía sus propias normas adoptó las NIC, las cuales llegarían a desaparecer del cuerpo normativo en un futuro.

Las NIIF establecen los requerimientos de reconocimiento, medición, presentación e información a revelar que se refieren a las transacciones y otros sucesos y condiciones que son importantes en los estados financieros con propósito de información general.

Las contribuciones normativas del IASB denominadas NIIF emitidas a la fecha son las siguientes:

NIIF 1    : Adopción por Primera Vez de las Normas Internacionales de Información Financiera

NIIF 2    : Pagos Basados en Acciones

NIIF 3    : Combinaciones de Negocios

NIIF 4    : Contratos de Seguro

NIIF 5    : Activos no Corrientes Mantenidos para la Venta y Operaciones Discontinuadas

NIIF 6    : Exploración y Evaluación de Recursos Minerales

NIIF 7    : Instrumentos Financieros: Información a Revelar

NIIF 8    : Segmentos de Operación

NIIF 9    : Instrumentos Financieros

NIIF 10  : Estados Financieros Consolidados

NIIF 11  : Acuerdos Conjuntos

NIIF 12  : Información a Revelar sobre Participaciones en Otras Entidades

NIIF 13  : Medición del Valor Razonable

NIIF 14  : Cuentas de Diferimientos de Actividades Reguladas

NIIF 15  : Ingresos de Actividades Ordinarias Procedentes de Contratos con Clientes

NIIF 16  : Arriendos.

NIIF 17  : Contratos de Seguro (Efectiva 1 enero 2021 – permitida aplicación temprana. Reemplaza NIIF 4).


También al IASB se le encomendó crear para economías desarrolladas y emergentes, el aseguramiento de estándares prácticos y aplicables en todos los ambientes, por lo que emitió Norma Internacional de Información Financiera para Pequeñas y Medianas Entidades (NIIF para las PYMES) que entró en vigencia para el 2009, con modificaciones realizadas 2015 y2018. Este acontecimiento normativo dividió la aplicación de criterios normativos en dos escenarios:

·        La NIIF para las PYMES, que se aplica a entidades que no tienen obligación pública de rendir cuentas o que publican estados financieros con propósito de información general para usuarios externos. Para estos efectos son ejemplos de usuarios externos los propietarios que no están implicados en la gestión del negocio, los acreedores actuales o potenciales y las agencias de calificación crediticia. 

·        Las NIIF que se les llama NIIF completas, que se aplican a entidades que tienen la obligación pública de rendir cuentas cuando sus instrumentos de deuda (bonos) o de patrimonio (acciones) se negocian en un mercado público o están en proceso de emitir estos instrumentos para negociarse en un mercado público, sea una bolsa de valores nacional o extranjera, o un mercado fuera de la bolsa de valores, incluyendo mercados locales o regionales). También aplica cuando una de sus principales actividades es mantener activos en calidad de fiduciaria para un amplio grupo de terceros como en el caso de los bancos, las cooperativas de crédito, las compañías de seguros, los intermediarios de bolsa, los fondos de inversión y los bancos de inversión.

Asimismo, para la aplicación práctica del cumplimiento normativo se han emitido interpretaciones de las NIIF identificadas como CINIIF, siendo las vigentes a la fecha:


La aplicación del conjunto de normas e interpretaciones (NIC, SIC, NIIF, CINIIF y NIIF para las PYMES) dependerá de cada país, respecto a la decisión que tomen los entes reguladores para el uso de normativa internacional, al respecto comparto Resolución No. 9/20018, de fecha 22 de marzo de 2018, en la cual el Consejo de Vigilancia de la Profesión de la Contaduría Pública y Auditoría, otorgó un tiempo prudencial hasta el 31 de Diciembre de 2018, para que los comerciantes (sociedades pequeñas y medianas entidades) cumplan con la obligación de adoptar como marco de referencia contable las Normas Internacionales de Información Financiera o Normas Internacionales de Información Financiera para Pequeñas y Medianas Entidades (NIIF para PYMES) y MICROPYMES.


sábado, 3 de octubre de 2020

LA JERARQUÍA DE LAS LEYES EN EL ÁMBITO TRIBUTARIO INTERNO

Parte del conocimiento inherente del profesional de la Contaduría Pública, y por qué no decirlo, si se especializa en esta materia, es lo relativo al conjunto de leyes que regulan los tributos internos y como se aplican; por lo tanto, todo contable y más aún, si especializado en tributos debe conocer y aplicar correctamente el sistema tributario jurídico, utilizándolo como herramienta para lograr los fines del derecho en su práctica como son la justicia, la seguridad jurídica, verdad material de los hechos, y la tranquilidad tanto para el Administrador de los tributos como los administrados entre otros, sin caer en cuestiones políticas, morales, religiosas, sicológicas, filosóficas y sociales.

Con base en lo precedente, las normas legales creadas y modificadas bajo el proceso de formación de la ley de un país, deben ser respetadas por los sujetos pasivos de los diferentes tributos internos; sin embargo, pueden existir casos de coalición y/o contradicción del contenido normativo, para lo cual debe atenderse al orden de importancia, otorgándoles una jerarquía en su aplicación. 

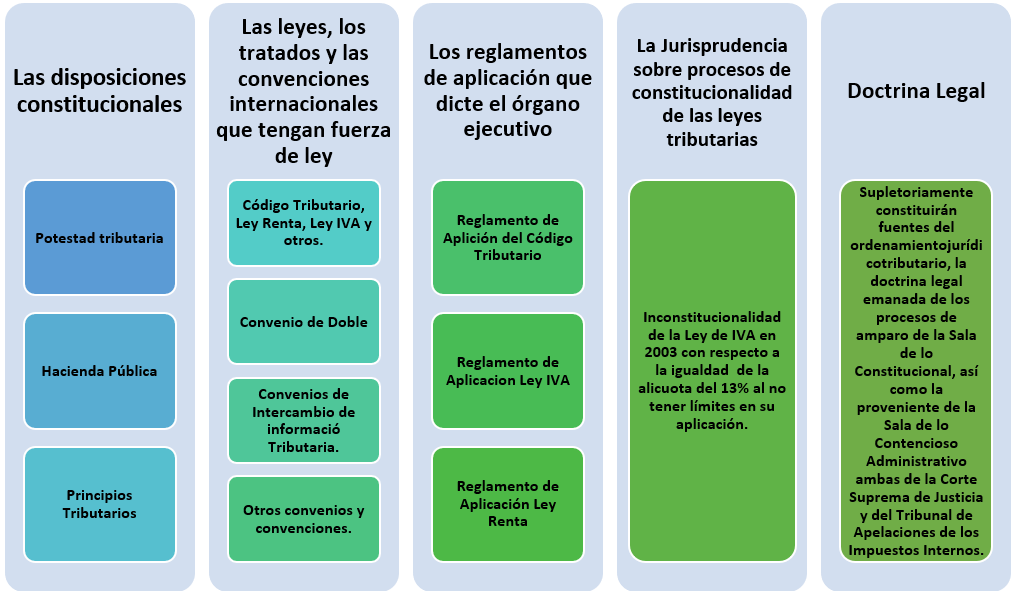
El orden jerárquico de las normas jurídicas de un país depende de lo que establezca al respecto su ley primaria o constitución nacional, pues de allí emana su estructura para administrar la cosa estatal como dicen los estudiosos. En el caso salvadoreño incluyendo a la tributación interna, la norma de mayor jerarquía o rango normativo es la constitución nacional, seguido se encuentran las leyes secundarias, los decretos ejecutivos reglamentarios y otros instrumentos de menor rango necesarios como instructivos y guías para la resolución de problemas tributarios. Igual importancia tiene la jurisprudencia y doctrina, particularmente la legal. 

El Código Tributario Salvadoreño en lo relativo a las fuentes del ordenamiento tributario establece un orden jerárquico:

Los principios constitucionales

La constitución nacional organiza el poder tributario del Estado en un orden jurídico fundamental y en sentido material está formada por las normas jurídicas que definen los órganos supremos del Estado, determinando la forma de su creación, su relación recíproca y su ámbito de aplicación, fijando además la posición básica del individuo obligado al cumplimiento tributario en su relación con el poder del Estado.

En el caso salvadoreño la Asamblea Legislativa tiene reservado decretar, interpretar auténticamente, reformar y derogar las leyes secundarias, con respecto a los tributos decretar impuestos, tasas y demás contribuciones sobre toda clase de bienes, servicios e ingresos, en relación equitativa.

Respecto a los que integran el Órgano Judicial (Corte Suprema de Justicia, las Cámaras de Segunda Instancia y los demás tribunales que establezcan las leyes secundarias) les corresponde exclusivamente la potestad de juzgar y hacer ejecutar lo juzgado en materias constitucional, civil, penal, mercantil, laboral, agraria y de lo contencioso-administrativo, así como en las otras que determine la ley como por ejemplo los tributos.

Cuando existe impago de los tributos la autoridad administrativa competente a través de la emisión de actos administrativos (resoluciones de la Dirección General de Impuestos Internos identificada con sus siglas DGII) determina y gestiona su cobro, en sede administrativa, y cuando hay inconformidad del administrado busca justicia en un tribunal administrativo superior a la DGII denominado TRIBUNAL DE APELACIONES DE LOS IMPUESTOS INTERNOS Y DE ADUANA (TAIIA). 

La organización estatal permite el juzgamiento en materia tributaria en esfera judicial cuando en sede administrativa no hay solución favorable al administrado, por lo cual incumplimientos tributarios son resueltos según una ley secundaria en LA JURISDICCIÓN CONTENCIOSO ADMINISTRATIVA cuando los sujetos pasivos deudores con base a su verdad material de los hechos, buscan la ilegalidad de los actos administrativos.

En este ámbito judicial la Corte Suprema de Justicia posee la Sala de lo Constitucional, que le corresponde conocer y resolver las demandas de inconstitucionalidad de las leyes, decretos y reglamentos y los procesos de amparo entre otros. 

En el año 2003 existe el antecedente de un proceso constitucional tributario que buscaba declarar la inconstitucionalidad por vicio en el contenido del artículo 54 de la Ley de IVA, por considerar resumidamente que la tasa del 13% no guardaba la igualdad tributaria constitucional al no establecer la ley limites en su aplicación.

La delimitación del poder tributario del Estado es una cuestión central en la organización y reparto del poder en Estado de derecho, por tal razón el reparto del poder financiero; es decir, el poder grabar con tributos y el poder gastarlo vía presupuesto, constituye la clave instrumental del equilibrio político, garantizando con la existencia de una efectiva separación e independencia de los diferentes órganos que administran a la cosa estatal. En términos sencillos esto implica que el administrador tributario no puede actuar en todas las instancias jurídicas para impartir la justicia tributaria.

La Constitución Nacional Salvadoreña como norma suprema de mayor rango o jerarquía, contiene instituciones o conceptos elaborados por el Derecho financiero, elevándolas a la categoría de principios o normas constitucionales como máxima garantía jurídica de los derechos de los ciudadanos frente al poder del Estado. El principio de la doble culpa en el ámbito tributario significa que nadie puede ser juzgado tributariamente por un mismo hecho económico dos veces, o la irretroactividad de la norma que significa que las leyes no pueden aplicarse a hechos anteriores a la vigencia de la ley a menos que sea permitido bajo el principio de la legalidad.

El impero de la ley, es la más alta expresión del sometimiento del poder financiero y la existencia de los principios constitucionales tributarios atribuye límites a las potestades y competencias en materia financiera al poder del Estado para evitar arbitrariedades en la obtención de los ingresos, que en palabras de los estudios se refiere al instrumento de garantía y control, tanto jurídico como político, de los ciudadanos a la Hacienda Pública.

Principios constitucionales tributarios:

ü  Seguridad Jurídica (estabilidad de las reglas de la tributación)

ü  Igualdad tributaria (Todos somos iguales ante el tributo)

ü  Debido proceso tributario (procedimientos conforme la ley)

ü  Inocencia tributaria (culpabilidad demostrada conforme la ley)

ü  Culpabilidad tributaria (doble juzgamiento por un mismo hecho)

üSistema sancionador tributario administrativo (Mediante resolución o sentencia y previo debido proceso)

ü  Irretroactividad de la ley.


Derechos constitucionales tributarios:

ü  Derecho al domicilio tributario.

ü  Derecho de petición y respuesta.

ü  Derecho de audiencia y defensa.


Las leyes, los tratados y las convenciones internacionales que tengan fuerza de ley

Al leer el título precedente, hacemos una división del derecho donde ubicamos un conjunto de normas tributarias que llamamos nacionales y otro conjunto de índole internacional; pues bien, para un estudio rápido y sin mucho pensamiento tiene sentido; sin embargo, la realidad es que no se está hablando de derechos diferentes considerando que instrumentos categorizados como convenios y tratados internacionales, para que tengan fuerza de ley en nuestro país, deben al igual que las leyes locales pasar por un proceso de formación de la ley; por lo tanto, las normas locales y las otras que tiene fuerza de ley, por regla general tienen el mismo rango o jerarquía en su aplicación, pero se distancian cuando sus contenidos presentan coalición prevaleciendo entre ellas los convenios y tratados internacionales por disposición constitucional según el artículo 144.

Hoy en día los convenios y tratados internacionales han adquirido un mayor protagonismo, especialmente en el ámbito tributario, con respecto a temas como la doble tributación internacional, convenios de intercambio de información y documentación entre administraciones tributarias y otros instrumentos relacionados con asistencia social, política, económica y financiera, celebrados con países y entidades globales cooperantes con nuestro país.


En categoría tributaria son ejemplo los instrumentos siguientes:

ü  Convenio entre el Reino de España y la República de El Salvador para evitar la doble imposición y prevenir la evasión fiscal en materia de impuestos sobre la renta y sobre el patrimonio.


ü  Convenio de asistencia mutua y cooperación técnica entre las administraciones tributarias y aduaneras de Centroamérica.


ü  Acuerdo de transporte aéreo entre el gobierno de la República de El Salvador y el gobierno de los Estados Unidos de América.


Los reglamentos de aplicación que dicta el Órgano Ejecutivo

Al reglamento se le define como una norma jurídica de carácter general, emitida por un organismo que ordinariamente no tiene la capacidad de legislar, que desarrolla las disposiciones contenidas en otra norma jurídica de superior jerarquía, que constituyen un desarrollo de los principios y disposiciones contenidas en otras normas; su objeto, pues, es facilitar y hacer viable la aplicación de esas normas amplias estableciendo otras que indican la manera como esto se hará. También implica que la norma reglamentaria está subordinada jerárquicamente a la norma que desarrolla, por lo que no puede contradecirla, ampliarla o restringirla, sino simplemente limitarse a establecer los preceptos que permitan a los aplicadores de la misma realizar lo que dicha norma ordena.

Las disposiciones reglamentarias tienen menor rango que las leyes secundarias, pero no por ello tienen menor importancia pues su contenido.

En el caso salvadoreño al órgano Ejecutivo le corresponde sancionar, promulgar y publicar las leyes y hacerlas ejecutar, decretar los reglamentos que fueren necesarios para facilitar y asegurar la aplicación de las leyes cuya ejecución le corresponde, en este sentido no tiene como función primordial la emisión de normas jurídicas de carácter general, siendo la que la ley formal no puede prever todas las circunstancias posibles de su aplicación, por lo que el poder legislativo necesita la cooperación de otros órganos en su labor creadora de normas, y que, por razones prácticas, no puede ser excesivamente detallada.

El concepto de reglamento puede ser demasiado restrictivo, porque en la mayoría de los sistemas jurídicos existen otros organismos estatales con potestades reglamentarias, por lo que el concepto debería ser ampliado; sin embargo, la potestad reglamentaria es primordialmente una facultad Ejecutiva, por ser el principal administrador del estado y constituyen sobre todo una fuente de derecho administrativo.

En esta categoría tenemos a los instrumentos legales como ejemplo, los siguientes:

ü  Reglamento de Aplicación del Código Tributario.

ü  Reglamento de la Ley de Impuesto sobre la Renta.

ü  Reglamento de la Ley de Impuesto a la Transferencia de Bienes Muebles y a la Prestación de Servicios.

Algunas leyes tributarias internas que regulan impuestos selectivos al consumo no tienen reglamento de aplicación como por ejemplo las Leyes de Impuesto sobre Las Bebidas Gaseosas, Isotónicas, Fortificantes o Energizantes, Jugos, Néctares, Refrescos y Preparaciones Concentradas o en Polvo para la Elaboración de Bebidas e Impuestos sobre Productos del Tabaco.

La Jurisprudencia sobre procesos de constitucionalidad de las leyes tributarias

Manuel Osorio en su Diccionario de Ciencias Jurídicas, políticas y sociales, primera edición, escribe que se entiende por jurisprudencia la interpretación que de la ley hacen los tribunales para aplicarla a los casos sometidos a su jurisdicción. Así, pues, la jurisprudencia está formada por el conjunto de sentencias dictadas por los miembros del Poder Judicial sobre una materia determinada.

En el caso del Estado Salvadoreño las controversias de tributos dictadas en los actos administrativos de la Dirección General de Impuestos Internos, están sujetas al control jurisdiccional siempre en sede administrativas del Tribunal de Apelaciones de los Impuestos Internos y de Aduana (TAIIA), y las sentencias emitidas confirmadas, revocadas o modificadas, son de estricto cumplimiento para la Administración Tributaria; sin embargo, el artículo 5 párrafo final del Código Tributario, le da a las sentencias de dicho tribunal categoría de doctrina legal, a la establecida en tres sentencias uniformes y no interrumpidas por otra en contrario, siempre que lo resuelto sea sobre materias idénticas en casos semejantes.


La Doctrina Legal

Manuel Osorio en su Diccionario de Ciencias Jurídicas, políticas y sociales, primera edición, describe a la doctrina como el Conjunto de tesis y opiniones de los tratadistas y estudiosos del Derecho que explican y fijan el sentido de las leyes o sugieren soluciones para cuestiones aún no legisladas.

El Código Tributario en el artículo 5, regula que supletoriamente constituyen fuentes del ordenamiento jurídico tributario, la doctrina legal emanada de los procesos de amparo de la Sala de lo Constitucional, así como la proveniente de la Sala de lo Contencioso Administrativo ambas de la Corte Suprema de Justicia y jurisprudencia la establecida en tres sentencias uniformes y no interrumpidas por otra en contrario, siempre que lo resuelto sea sobre materias idénticas en casos semejantes.  


viernes, 25 de septiembre de 2020

¿CÓMO SE ADQUIERE EL CONOCIMIENTO DE LA CONTABILIDAD?

Al conocimiento se entiende como la captación que el entendimiento humano efectúa de los fenómenos que lo rodean y es utilizado cuando es adquirido para transformar al mundo mediante la subordinación de la naturaleza a las necesidades del hombre; por lo tanto, el conocimiento adquirido debe revisarse y perfeccionarse, además de acumularse o conservarse

Desde sus orígenes el conocimiento ha sido parte integrante del ser humano en su desenvolvimiento profesional y técnico, estando en el centro de las cosas, analizando todo lo que le rodea, especialmente el conocimiento contable, y es así que cuando descubre ante sí los bienes materiales que se encuentran en la naturaleza, establece en orden económico y jurídico que regule su intercambio, cuantificándolos monetariamente de una manera clara y accesible, con el fin de controlar e informar sobre los recursos que maneja una comunidad y estar en posibilidades de tomar decisiones, lo cual da paso a lo que conocemos como contabilidad financiera, pues incorpora la comunicación de sucesos relacionados con la obtención y aplicación de recursos materiales expresados en unidades materiales.

El conocimiento contable concebido como un sistema de información basado en el registro, clasificación, medición y resumen de cifras significativas que expresadas básicamente en términos monetarios, muestra el estado de las operaciones y transacciones realizadas por un ente económico, la que consta de tres cosas:

1) El profesional de la Contaduría Pública que constituye al sujeto, donde el conocimiento adquirido ha pasado por facetas de aprendizajes desde empíricos en el campo laboral, hasta la preparación conceptual y teórica, en aulas de clases a nivel técnico académico en entidades educativas incluyendo las de educación superior.

2) Los fenómenos sujetos de estudios del que se deriva la información financiera contable consistente en transacciones u operaciones que celebra el hombre en sociedad para intercambiar recursos materiales. Por ejemplo la comprar y vender mercancías, recibir y ceder préstamos, arrendar bines para la actividad económica, pagar los servicios básicos como agua y energía entre otros.

3) La relación entre sujeto y objeto de estudio; es decir, la vinculación entre el Profesional de la Contaduría Pública y las transacciones u operaciones financieras mencionadas como ejemplos en el numeral anterior.


El conocimiento contable es adquirido independientemente de su orden naturalmente, científicamente o por divulgaciones en diferentes canales de comunicación que hacen los expertos de la materia.

El conocimiento natural o popular como dicen algunos, proviene del encuentro ocasional de los sujetos acerca del entendimiento de fenómenos sociales susceptibles de transformarse en información financiera sin buscar respuestas como sus orígenes, causas, procedimientos y efectos. Ejemplos de lo planteado serían los intereses generados de un préstamo del cual se conoce que deben contabilizarse y pagar impuesto por ellos, pero se desconoce criterios para el reconocimiento contable, revelación en los estados financieros, la sujeción a tributación del impuesto sobre la renta para gravarse o no, así como bases legales técnica contable entre otros.  

El conocimiento contable científico adquirido por el profesional nace de las contribuciones académicas que los estudiosos de la materia han realizado a las ciencias contables con el tiempo, como la efectuada en los casos siguientes:

· Lucas Pacciolo en el año 1994 en lo relativo a la teoría de la partida doble.

· La Fundación del Comité de Normas Internacionales de Contabilidad (IASCF), a través de sus entidades creadas para emitir normas contables de información financiera denominadas Comité de Normas Internacionales de Contabilidad (Fundación IASC) y el Consejo de Normas Internacionales de Contabilidad (IASB), de lo cual existen un inventario normativo técnico contable consistente en Normas Internacionales de Contabilidad (NIC), Normas Internaciones de Información Financiera (NIIF), Normas Internacionales de Información Financiera para Pequeñas y Medianas entidades, y sus interpretaciones entre otros.

El conocimiento contable de divulgación es adquirido a través de la difusión que hacen los investigadores y estudiosos del conocimiento científico. En este aspecto el principal requisito para considerarse conocimiento contable de divulgación es que el sujeto transmisor lo hace partiendo de una crítica razonada a la publicación original y que publique la fuente de información consultadas. Libros, revistas contables y artículos contables, corresponden a esta categoría.


miércoles, 20 de mayo de 2020

AJUSTES Y RECLASIFICACIONES CONTABLES

Msc, Edgar Ulises Mendoza

Las Características cualitativas de la información proporcionan una guía técnica para el reconocimiento contable de los diferentes elementos de los estados financieros, con el objeto de suministrar información de calidad para la toma de decisiones de terceros interesadas en ella.

Las características cualitativas consideradas en el procesamiento de la información financiera, se manifiesta en el reconocimiento, medición, presentación y revelación, en los estados financieros, entre ellos la comprensibilidad, ya que la información proporcionada en los estados financieros debe presentarse de modo que sea comprensible para los usuarios que tienen un conocimiento razonable de las actividades económicas y empresariales y de la contabilidad, así como voluntad para estudiar la información con diligencia razonable. Sin embargo, la necesidad de comprensibilidad no permite omitir información relevante por el mero hecho de que ésta pueda ser demasiado difícil de comprender para determinados usuarios.
 
En el mismo sentido la comprensibilidad para el entendimiento de la información que se pretende presentar es observable en la utilización de las cuentas contables pertinentes y correcta clasificación de los eventos económicos registrados, de tal manera que el usuario de los estados financieros con conocimiento de la materia contable, pueda comprender fácilmente la posición económica y financiera, el rendimiento económico y gestión de la entidad.
 
Por otra parte la ordenación y formato de las partidas del estado de situación financiera según la NIIF para las PYMES, proporciona una lista de partidas que son suficientemente diferentes en su naturaleza o función para justificar su presentación en el estado de situación financiera; además, las partidas informadas deben ser relevante para comprender la situación financiera de la entidad, de tal manera que pueda evaluarse los importes, la naturaleza y liquidez de los activos, la función de los activos dentro de la entidad, así como los importes, la naturaleza y el plazo de los pasivos, entre otros.
 
En concordancia con todo lo anterior, los ajustes y reclasificaciones contables, ayudan al propósito de la comprensibilidad juntamente con la ordenación y formato de las partidas que contienen información financiera suministrada conforme se explica a continuación:

AJUSTES CONTABLES 


Los ajustes contables implican reconocer hechos económicos que generan cambios en los resultados de la empresa como por ejemplo los sobrantes y faltantes, encontrados en la realización súbita de arqueos de caja a personas responsables de manejar fondos en efectivo, que conforme las políticas contables de la entidad definidas previamente su registro contable sería de la forma siguiente:

Sobrante de fondo encontrado en aqueo de fondo de caja chica


Ejemplo; el departamento de auditoría de la sociedad CONTROL INTERNO, S. A. DE C. V., realizó el 20 de mayo de 2020, arqueo de caja chica a encargada del fondo en el área de administración y determinó un sobrante de $100.00 que fue remesado a la cuenta corriente que tiene la empresa en el Banco Scotiabank, sugiriendo en carta de observaciones la contabilización siguiente:


Faltante de fondo encontrado en aqueo de fondo de caja chica

Ejemplo; el departamento de auditoría de la sociedad CONTROL INTERNO, S. A. DE C. V., realizó el 20 de mayo de 2020, arqueo de caja chica a Clara Correcta encargada del fondo en el área de administración y determinó un faltante de $100.00, sugiriendo en carta de observaciones del auditor, reconocer el derecho que tiene la empresa, con base a la política contable establecida previamente. La contabilización sugerida es la siguiente:


En la reciente partida se observa disminución del fondo de caja chica, lo cual puede ser temporal si la empresa en la fecha de pago de planillas con el descuento realizado a la responsable del fondo de caja chica incrementar el fondo por esa misma cantidad. La existencia de un fondo pudiese considerarse como una bandera roja; es decir, puede considerarse como una justificación para investigar el cometimiento de fraude por la posibilidad de jineteo de fondo o el uso indebido del fondo para asuntos personales del responsable del fondo.

Los ajustes contables también se realizan por otras circunstancias como las siguientes:

* Efectos de las existencias de moneda extranjera actualizadas al valor de la cotización.

* Evaluación del deterioro de activos como cuentas por cobrar, inventarios y propiedades de inversión y activos no corrientes.

Ejemplo: El contador de la sociedad CONTROL INTERNO, S. A. DE C. V., ha establecido el inventario final al 31 de diciembre de 2020, del producto ”x” en 5,300 unidades a un costo unitario de $2.06, por lo que su costo total o valor en libros es de $10,921.75.

No obstante lo anterior, el Contador está evaluando el deterioro de los inventarios y ha obtenido evidencia del precio venta estimado del mismo producto en el merado relacionado en $12,000.00 y costos y gastos estimados para la terminación y venta en $3,000.00

El párrafo 13.14 de la NIIF para las PYMES sobre la medición del deterioro de los inventarios establece lo siguiente: “Una entidad medirá los inventarios al importe menor entre el costo y el precio de venta estimado menos los costos de terminación y venta”.

Evaluación del deterioro

Precio de venta estimado de los bienes        $12,000.00
(-) Costos y gastos estimados para la venta $  3,000.00
(=) Valor neto realizable de los bienes          $  9,000.00
(-) Valor en libro de los bienes                       $10,921.75
(=) Valor del deterioro determinado               $  1,921.75

En este caso el menor valor es valor neto realizable de los inventarios, por lo tanto el valor en libros debe ajustarse a dicho valor, con el registro siguiente:

RECLASIFICACIONES CONTABLES

Las reclasificaciones se diferencian de los ajustes contables porque no afectan los resultados de la empresa, y se realizan en el registro posterior cuando se confeccionan los estados financieros, por las razones siguientes:

a) Errores en las cuentas utilizadas al contabilizar los elementos de los estados financieros.

Es usual en la práctica contable que al finalizar el ejercicio comercial, el contador realice una revisión de los hechos económicos, para verificar que estén contabilizados en las cuentas pertinentes según el catálogo de cuentas autorizado por la entidad, surgiendo de las revisiones errores en las cuentas utilizadas, surgiendo la necesidad de una reclasificación.

Situaciones como estas suceden en los casos de inventarios que son ingresados o descargados contablemente con códigos cruzados (entradas y salidas de inventarios de bodega), por lo que debe realizarse partida de reclasificación.

Ejemplo; el departamento de contabilidad de la sociedad CONTROL INTERNO, S. A. DE C. V., detectó que el descargo de la cuenta de inventario por la venta de 10 camisas marca ROCA con costo de adquisición unitario de $50.00 y código para su control CA2020, por error se dieron salida del inventario con el código CA2019, por lo que con el levantamiento de reporte interno, de lo sucedido el 31 de diciembre de 2020, se realizó la reclasificación siempre y cuando la contabilidad no ha sido cerrada siguiente:


El error de la codificación de los inventarios vendidos también afecta el costo de venta registrado si el sistema de registro de inventario utilizado es el permanente:


a) Traslados de porción de saldos de cuenta no corrientes a corrientes

Estos casos resultan en reclasificaciones como del resultado del análisis de los derechos y obligaciones a largo plazo, para determinar las porciones de derecho y obligaciones exigibles o a liquidar dentro de los doce meses siguientes de confeccionado los estados financieros; es decir, la porción exigible a cobrar o pagar en el corto plazo. 

Ejemplo; El Contador de la sociedad CONTROL INTERNO, S. A. DE C. V., está preparando los estados financieros, por lo que evalúa los saldos al 31 de diciembre de 2020, de los préstamos por pagar a largo, y determina que del préstamo recibido del banco Scotiabank por $500,000.00 a cinco años plazo, la porción de $100,000.00 tendrá que liquidarse dentro de los doce meses siguientes, concluyendo que debe reclasificar esa cantidad en los préstamos por pagar a corto plazo. El registro contable es el siguiente:


Un aspecto importante de las reclasificaciones a considerar que su contabilización no necesariamente debe realizarse cuando se confeccionan los estados financieros, sino, cuando son detectados como en el caso de errores por la utilización de cuentas incorrectas al registrar los eventos económicos. 


martes, 5 de mayo de 2020

VETADO PRÓRROGA LEGAL DE LA PRESENTACIÓN DECLARACIÓN RENTA 2019


El 30 de abril del presente año, por decreto legislativo número 635, la Asamblea Legislativa Salvadoreña con el afán de mitigar las consecuencias económicas y apoyar a las personas naturales no contribuyentes IVA y  considerando los principios constitucionales aplicables al derecho tributario como justicia,  seguridad jurídica y el bien común, Decretos Legislativos Números 593, 594 y 598, del 14 de marzo el primero y segundo, y del 20 de marzo, todos del año en curso, relativos al Estado de Emergencia Nacional de la Pandemia COVID-19, la restricción temporal de derechos constitucionales y transitoriedad sobre la modalidad de pago del impuesto sobre la renta aplicable a pequeños contribuyente, turismo, energía eléctrica, servicios de televisión, internet y telefonía y sobre la contribución especial para la promoción del turismo, con el afán de mitigar las consecuencias económicas y apoyar a las personas naturales no contribuyentes IVA; así como, en lo establecido en el artículo 6 del Código Tributario, en el sentido que se necesita una ley para otorgar cualquier tipo de beneficio fiscal, aprueba la LEY TRANSITORIA PARA FACILITAR LA PRESENTACIÓN Y PAGO DEL IMPUESTO SOBRE LA RENTA, EL ANTICIPO A CUENTA DEL IMPUESTO SOBRE LA RENTA Y OTRAS OBLIGACIONES FORMALES, EN ELMARCO DE LA EMERGENCIA POR COVID-19, con 15 artículos que en resumen regulan lo siguiente:


Asimismo, la ley transitoria establece beneficios adicionales para el cumplimiento tributario:

-. No es requerible ni exigible el otorgamiento de fianza, caución o garantía por parte de la Administración Tributaria para el goce del pago a plazos.

-. Dispensa legal del cumplimiento formal de prorrogar lo establecido en el artículo 91 del Código Tributario relativo a presentar el balance general del cierre del ejercicio fiscal y estado de resultados del 2019, las conciliaciones fiscales o justificaciones de los rubros consignados en la declaración o el balance general, el estado de ingresos y gastos.

-. Exoneración a medianos u otros contribuyentes del entero del anticipo a cuenta, de los períodos mensuales de abril, mayo y junio 2020; no obstante deben cumplir con la formalidad de presentación en los plazos establecidos en el artículo 152 del Código Tributario.

-. Son rentas no gravadas los bonos de compensación para la contención del COVID-19 otorgado por el Gobierno salvadoreño.

-. Ampliación por un período de 2 meses el cumplimiento de obligaciones formales que venzan en los meses de marzo a julio y que no se deban al pago de impuestos o liquidación de remanentes o saldos a favor, relativos a los impuestos internos y aduaneros.

Con relación a la obligación del dictamen fiscal se regula sin causación de multa lo siguiente:

1- Prorrogar el nombramiento del auditor fiscal, correspondiente al período anual de 2020 en todos los casos que caigan en lo establecido en el artículo 131 literales a) y b) del Código Tributario, hasta el 31 de julio de 2020 sin multas.

2- Prorrogar el plazo de presentación del dictamen e informe fiscal y documentación relacionada hasta el 31 de julio de 2020.

Respecto al contenido de la reforma, entiendo que es ley de la república con la sanción del Ejecutivo; sin embargo aún no poseo la evidencia de ello, por lo que si alguien lo posee favor compartirlo. 


 ES: SE APRUEBA REFORMA AL ARTÍCULO 119 DEL CÓDIGO TRIBUTARIO E ...